FPの視点で、わかりやすく決断を後押しする記事を執筆します!


ライティングに関わる人に
役立つ情報をお届け

「老後資金なんて言われても今の生活で手一杯……。老後はちゃんと生活を送れるのかな?」「あまり考えたことなかったけど、このまま老後を迎えると結構やばいのでは??」
今の仕事に全力投球するあまり、老後のことまで考える機会が少なかったフリーランスの方は、多いのではないでしょうか。
2019年に金融庁が「老後資金が2000万円不足する可能性がある」と公表して以降、老後資金の不足はフリーランスも会社員も直面する問題として浮き彫りになりました。一方で、フリーランスに関しては公的保障が手薄であることから、2000万円よりも大幅に不足する可能性も十分に考えられます。
今回は「フリーランスの老後について」というテーマで、ライター研究所が実施したアンケートの結果を紹介します。ファイナンシャルプランナーの目線で、フリーランスの方が取れる具体的な対策も紹介するので、ぜひ参考にしてください。
ライター研究所では「フリーランスの老後」をテーマにアンケートを取り、30名ほどの方にご回答をいただきました。回答内容を紹介します。
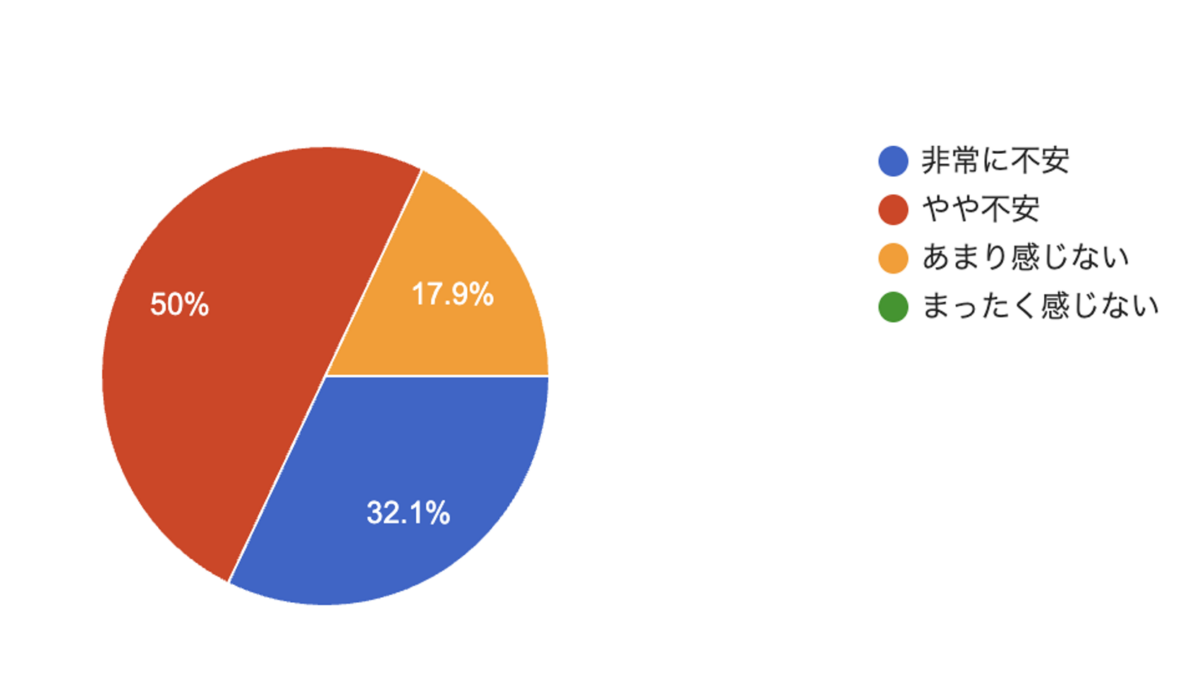
まず「老後の生活や働き方に不安を感じているかどうか」について、こちらは8割以上の方が不安と回答されていました。
「老後資金は足りているか?」の設問では、7割以上の方が足りないと回答。さらに2割ほどの方が不安に感じていることから、合計で9割以上の方が老後資金に対して懸念を持たれているようです。
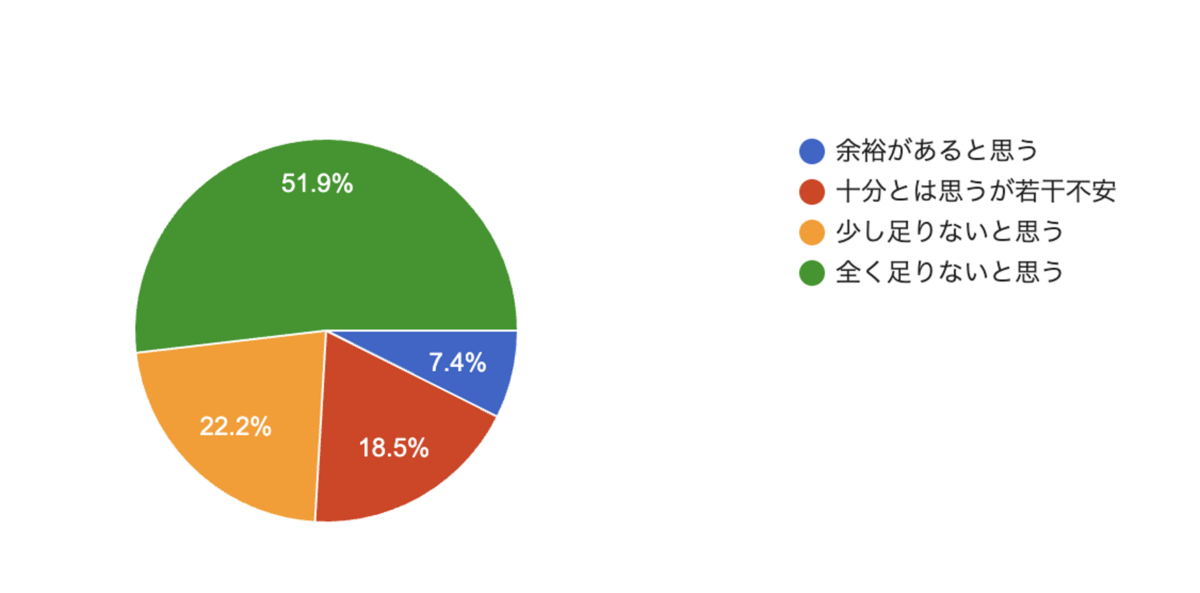
フリーランスは会社員と違い公的年金が手薄であり、自分で対策しなければならない点が反映されていることがうかがえます。
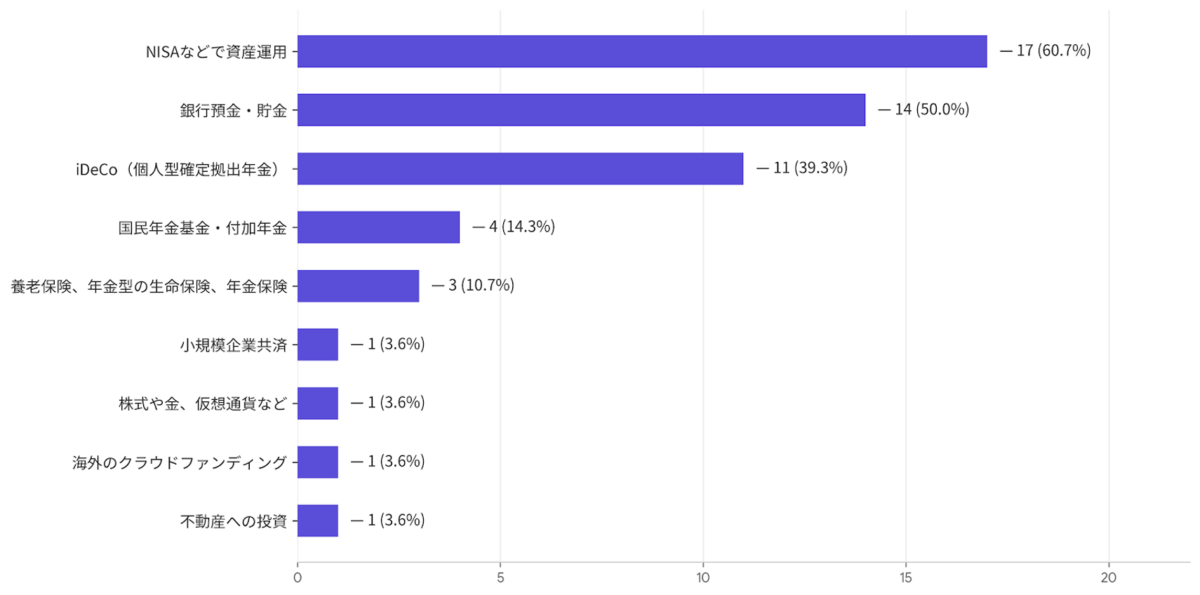
実際にご自身で対策していることについても聞いてみました。最も多いのが「NISAなどでの資産運用」であり、他にもさまざまな対策を取っているようです。
また、フリーランスの特徴として定年がないことが挙げられます。これをメリット・デメリットのどちらで捉えるかは人によって異なるでしょうが、働く期間を延ばすのは老後の資金対策としては非常に有効です。
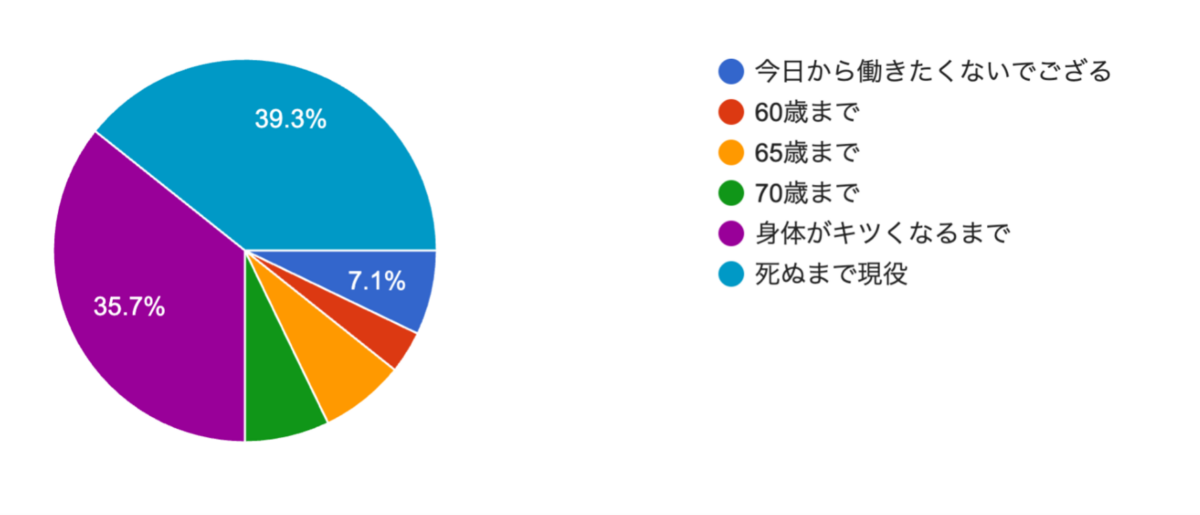
何歳まで現役で働きたいか聞いてみたところ、4人に3人の方が自分の限界まで働きたいと回答していました。
実際に、どのようなことに悩みを抱えているのか、回答の一部を紹介します。
健康面や年齢、そして近年話題の生成AIに関することまで、さまざまな回答をいただきました。
今回のアンケートより、多くのフリーランスの方が老後の生活資金に不安を抱えていることが見えてきました。
フリーランスの方が老後資金に悩みを抱えるのは、主に以下2つの理由が挙げられます。
ひとつずつ見ていきましょう。
フリーランスは収入が不安定になりやすく、貯蓄に回すのが困難であることが、老後資金の不安につながっていくでしょう。
会社員の場合、毎月一定額の給与が振り込まれるので、貯蓄計画は立てやすいです。一方のフリーランスは、自分の頑張り次第で収入が青天井である反面、ゼロに近い月もありえます。とくに収入が低い月が多いと貯蓄に回せず、老後資金の不安に直結するでしょう。
老後資金対策としてNISAやiDeCoが挙げられるものの、これらは貯蓄に余裕がある人向けの方法です。このことから、フリーランスの方が老後資金の対策を取る前段階として、収入を上げ、安定させることが先決といえるでしょう。
公的年金が手薄であることも、フリーランスの方にとって無視できない要因のひとつです。
会社員の方であれば老齢厚生年金を受け取れるのに対し、フリーランスの方は原則として全国民が対象となる老齢基礎年金(国民年金)のみです。厚生労働省が公表する資料によると、令和8年度の年金額は老齢厚生年金のほうが老齢基礎年金よりも月額9万6000円ほど多いようです。
| 令和8年度 | |
|---|---|
| 国民年金 | 70,608円 |
| 厚生年金 | 166,671円 |
参照:令和8年度の年金額改定についてお知らせします|厚生労働省
※資料中では厚生年金の欄は「男性の平均的な収入で40年間就業した場合に受け取り始める年金に基づいた、老齢厚生年金と2人分の老齢基礎年金の合計額」となっています。1人が受け取れる金額を算出するために、公表数値より国民年金額(70,608円)を差し引いた金額としております。
会社員経験がある方であれば、多少は厚生年金を受け取れるものの、それでも会社員として長く勤めた人ほどの額には及びません。
一方で、フリーランスが該当する国民年金第1号被保険者には、iDeCoの拠出限度額(掛金の上限)が会社員(国民年金第2号被保険者)よりも高めに設定されていたり、付加年金制度を利用できたりなど、さまざまな制度が用意されています。自助努力にはなるものの、上手く活用すれば会社員よりも豊かな老後を過ごせるかもしれません。
フリーランスは会社員と違い、公的年金が手薄であるため、自助努力が求められます。一方で、どのような対策をすればよいか分からない方も多いでしょう。
ここでは、フリーランスの方が取るべき有効な老後資金対策を3つに絞って紹介します。目先の生活に支障をきたさない範囲で、明日から取り入れてみてください。
まず取り組んでおきたいのが、NISAを活用した資産形成です。NISAとは、投資の運用益が非課税になる制度で、本来は運用益に対し合計20.315%の税金がかかるところを非課税で受け取れます。
2024年より制度が拡張され、非課税保有限度額の拡大や制度の恒久化がなされ、非課税で投資できる選択肢が増えました。
NISAのもう一つのメリットは、好きなタイミングで運用資金を引き出せることです。後述するiDeCoは自身が60歳になるまで、もしくは50歳以降に始めた方は10年が経過しないと、原則として引き出せません。
現役世代の方は特に、老後を迎えるまでに教育費や住宅資金など、まとまった資金が必要になる場面があります。老後までにまとまった出費が見込まれる場合は、NISAから優先して取り組むことをおすすめします。
老後資金を目的として資産形成するのであれば、iDeCo(個人型確定拠出年金)や小規模企業共済を活用するのも選択肢のひとつです。
iDeCoは運用益が非課税であるのに加え、掛金の全額が所得控除になることから老後の資産形成をおこなう手段として注目されています。iDeCoは会社員の方でも利用できる制度ですが、フリーランスが該当する国民年金第1号被保険者では、拠出限度額が高めに設定されています。
| 加入資格 | 拠出限度額 |
|---|---|
| 第1号被保険者 (フリーランスが該当) |
月額6.8万円 |
| 第2号被保険者 (会社員・公務員など) |
月額2.0万もしくは2.3万円 |
| 第3号被保険者 (専業主婦・主夫) |
月額2.3万円 |
参照:iDeCo(イデコ)をはじめるまでの4つのポイント|iDeCo公式サイト
会社員・公務員が該当する第2号被保険者よりも月4万円以上も高いことから、満額積み立てれば充実した老後生活を送れる可能性があります。
一方の小規模企業共済は自身の退職金を積み立てる制度で、こちらもiDeCo同様に掛金の全額が所得控除になります。
ただし、両者とも受け取り可能な期間に制限があり、iDeCoは原則60歳になるまで(50歳以上の方は加入期間10年以上)、小規模企業共済は原則として廃業・退職時に受け取る制度です(65歳以上で一定期間以上掛金を納めた場合は老齢給付として受け取れます)。
そのため、老後を迎えるまでに大きな出費が見込まれる場合は、iDeCoや小規模企業共済の活用が最適解にならないケースもあります。
所得控除は非常に魅力に感じますが、節税目的で目先の資金に困窮してしまっては本末転倒です。このことから、iDeCoや小規模企業共済は短期・中期の生活が安定しているフリーランス向けの対策といえます。
働く期間をできるだけ延ばすことで、老後に必要な資金を抑えられる可能性があります。フリーランスに定年がないことの良し悪しは、人によって意見が分かれるかもしれません。
しかし、老後資金を形成する点においては、働く期間を好きに決められるのはフリーランスにおける大きなメリットと言えます。
例えば、年収300万円で5年間働けば、収入の総額は1,500万円にのぼります。
もちろん、体を壊してでも働くのは現実的ではないため、長く働けば良いものではありません。しかし、現時点で老後資金に不安を抱えている方は、老後も働くことを見据えて人生設計をするのも有効な戦略となるでしょう。
今回の調査で、多くのフリーランスの方が老後の人生設計に不安を抱えていることがわかりました。公的年金が手薄なうえに、収入が不安定になりやすいことから、不安に感じるのも無理はありません。
一方で、フリーランスならではの老後資金の解決策があるのも事実です。そして極論になりますが、大抵の場合は稼ぐことで解決できます。
「それができたら苦労しない」というのは仰るとおりなのですが、一方でフリーランスはそういうものと割り切って行動に移したほうが、不安を感じにくくなるかもしれません。
とはいえ、老後資金に備えるために目先の生活が苦しくなっては元も子もありません。今の生活に支障をきたさない範囲で、今日から老後に向けてできることを取り入れてみてはいかがでしょうか。
 人気記事ランキング
 お役立ち情報
 WEB MEDIA GUIDE
 インタビュー
 お役立ち情報
 WEB MEDIA GUIDE


 記事カテゴリー